

Właściciel sklepu zwykle przypomina sobie o warunkach polisy dopiero po włamaniu. Wtedy okazuje się, że ubezpieczyciel pyta nie tylko o to, co zginęło, ale też jak lokal był zabezpieczony i czy zgadzało się to z warunkami umowy. Krata rolowana na witrynie bywa w tej rozmowie argumentem rozstrzygającym.
Poniżej wyjaśniamy, na co patrzy ubezpieczyciel przy kradzieży z włamaniem, jakie znaczenie ma krata rolowana, jakie dokumenty warto mieć po montażu i jak nie stracić odszkodowania przez drobne zaniedbanie.
Spis treści
Na co patrzy ubezpieczyciel przy kradzieży z włamaniem
Każde towarzystwo ma własne ogólne warunki ubezpieczenia (OWU), ale schemat jest podobny. W części dotyczącej kradzieży z włamaniem znajdziecie opis minimalnych zabezpieczeń lokalu: drzwi, zamków, okien, witryn, a często także alarmu i monitoringu. Wymagania zwykle rosną razem z sumą ubezpieczenia – im cenniejszy towar, tym więcej trzeba spełnić.
Po zdarzeniu likwidator sprawdza, czy zabezpieczenia opisane w polisie faktycznie były na miejscu i czy działały. Jeśli w umowie zapisano, że witryny mają być chronione kratą lub roletą antywłamaniową, a krata była podniesiona albo niezamknięta na zamek, ubezpieczyciel może obniżyć odszkodowanie lub odmówić wypłaty. Dlatego warunki polisy dobrze przeczytać przed zamówieniem zabezpieczeń, a nie po szkodzie.
Dlaczego witryna to najsłabszy punkt sklepu
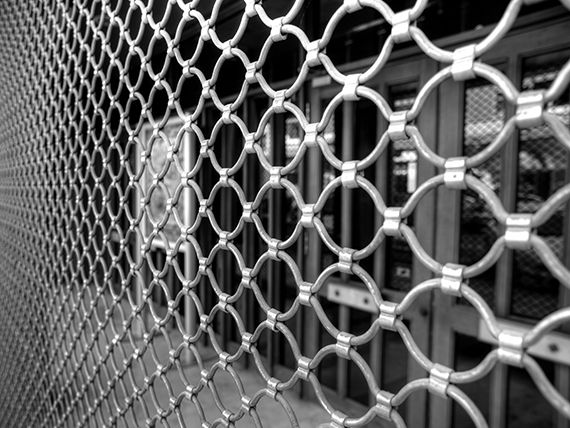
Drzwi da się wzmocnić zamkami i okuciami, a duża tafla szkła na parterze zostaje taflą szkła. Nawet szyba bezpieczna, laminowana, opóźnia włamanie, ale go nie zatrzymuje. Krata rolowana zamyka całą witrynę stalową lub aluminiową konstrukcją, którą trzeba sforsować, zanim w ogóle dotrze się do szyby.
Krata ma też efekt, którego nie da się wpisać do polisy: odstrasza. Zamknięty, zabezpieczony lokal po prostu nie wygląda na łatwy cel. Przy okazji chroni witrynę przed wandalizmem, a więc i przed kosztowną wymianą szyby, której część właścicieli nawet nie zgłasza do ubezpieczyciela.
Klasa odporności RC – kiedy ma znaczenie
Odporność na włamanie dla krat, rolet i drzwi opisuje norma PN-EN 1627, która dzieli wyroby na klasy od RC1 do RC6. Niższe klasy zatrzymują przypadkowego sprawcę z prostymi narzędziami, wyższe – kogoś przygotowanego i zdeterminowanego. Jeżeli OWU lub ubezpieczyciel wymaga konkretnej klasy, potrzebny jest wyrób z potwierdzeniem tej klasy, a nie sama deklaracja, że „krata jest solidna”.
W wielu polisach dla małych sklepów nie ma wymogu klasy, jest tylko zapis o „zabezpieczeniu witryn kratą lub roletą”. Przy towarze o dużej wartości, jak elektronika, biżuteria czy alkohol, wymagania bywają ostrzejsze. Szczegółowo o różnicach między kratą pełną a ażurową piszemy w artykule jak dobrać kratę rolowaną do sklepu.
Jakie dokumenty mieć po montażu kraty
Przy zgłoszeniu szkody liczą się papiery. Po montażu warto odłożyć w jedno miejsce:
- fakturę i protokół odbioru z opisem zamontowanej kraty i miejsca montażu,
- kartę techniczną lub deklarację właściwości użytkowych, a przy wyrobach klasyfikowanych – dokument potwierdzający klasę odporności,
- zdjęcia zamkniętej kraty od zewnątrz, z widocznym zamknięciem,
- potwierdzenia przeglądów i napraw, jeśli krata ma napęd elektryczny lub była serwisowana.
Dobrze też od razu przesłać ubezpieczycielowi lub agentowi informację o nowym zabezpieczeniu. Czasem przekłada się to na lepsze warunki przy odnowieniu polisy, ale to zależy wyłącznie od towarzystwa – nie da się tego obiecać z góry.
Błędy, przez które można stracić odszkodowanie
Najczęściej problem nie leży w samej kracie, tylko w codziennym użytkowaniu. Krata opuszczona, ale niezamknięta na zamek, uszkodzone prowadnice, przez które nie domyka się do końca, albo napęd, który od miesięcy „czasem się zacina” – każda z tych rzeczy może zostać uznana za brak wymaganego zabezpieczenia.
Druga pułapka to zmiany w lokalu. Nowa witryna, dodatkowe wejście czy przebudowa po zmianie najemcy mogą sprawić, że część przeszkleń zostaje bez ochrony, choć polisa zakłada, że chronione są wszystkie. Przy każdej takiej zmianie warto przejrzeć warunki umowy. Regularny przegląd kraty w ramach serwisu i konserwacji zajmuje niewiele czasu, a pozwala wyłapać usterki, zanim zrobi to likwidator.
Jak zamówić kratę, która spełni warunki polisy
Najprościej zacząć od wymagań ubezpieczyciela. Jeśli w OWU lub w samej polisie jest opis zabezpieczeń, wystarczy nam go przesłać razem z wymiarami i zdjęciami witryny. Na tej podstawie dobieramy rodzaj kraty, materiał, sposób zamykania i napęd. Projektujemy i montujemy kraty rolowane dla sklepów, salonów i lokali usługowych w całej Polsce, a w galeriach handlowych także zgodnie z wytycznymi zarządcy – więcej o tym na stronie witryny i kraty dla galerii handlowych.
Nie jesteśmy ubezpieczycielem i nie interpretujemy zapisów polisy za towarzystwo. Możemy za to zrobić tak, by krata odpowiadała temu, co w polisie zapisano, i przygotować dokumenty, o które ubezpieczyciel może zapytać.
Najczęstsze pytania
Czy krata rolowana obniża składkę ubezpieczenia sklepu?
Może, ale nie musi. Zależy to od konkretnego towarzystwa i jego taryf. Częściej krata jest warunkiem, żeby ochrona od kradzieży z włamaniem w ogóle obejmowała towar o danej wartości. O wpływ na składkę najlepiej zapytać agenta przed zamówieniem.
Czy ubezpieczyciel może odmówić wypłaty, jeśli krata nie była zamknięta?
Tak, jeżeli warunki umowy wymagają zamkniętego zabezpieczenia witryny w czasie, gdy lokal jest nieczynny. Opuszczona, ale niezamknięta na zamek krata może zostać uznana za brak wymaganego zabezpieczenia. Dokładne skutki opisują OWU danego towarzystwa.
Jaka klasa odporności kraty jest potrzebna do ubezpieczenia?
Wiele polis dla małych sklepów nie wymaga konkretnej klasy, tylko samej kraty lub rolety na witrynach. Przy towarze o dużej wartości ubezpieczyciel może wskazać klasę według normy PN-EN 1627. Wtedy potrzebny jest wyrób z potwierdzoną klasą.
Czy krata z napędem elektrycznym jest gorsza dla ubezpieczyciela niż ręczna?
Nie. Liczy się konstrukcja, zamknięcie i sprawność kraty, a nie sposób jej podnoszenia. Przy napędzie elektrycznym warto zadbać o regularne przeglądy i możliwość awaryjnego otwarcia, żeby usterka napędu nie zostawiła lokalu bez zabezpieczenia.
Co przesłać, żeby zamówić kratę zgodną z polisą?
Wymiary i zdjęcia witryny, adres lokalu oraz fragment polisy lub OWU opisujący wymagane zabezpieczenia. W galerii handlowej także wytyczne zarządcy. Na tej podstawie przygotujemy bezpłatną wycenę i dobierzemy rozwiązanie.
Macie polisę z wymaganiami dotyczącymi zabezpieczeń i nie wiecie, czy obecna witryna je spełnia? Prześlijcie nam wymiary, zdjęcia i zapis z polisy – przygotujemy bezpłatną wycenę kraty rolowanej dopasowaną do lokalu.


